Domain überzeugungskunst.de kaufen?
Wir ziehen mit dem Projekt
überzeugungskunst.de um.
Sind Sie am Kauf der Domain
überzeugungskunst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain überzeugungskunst.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
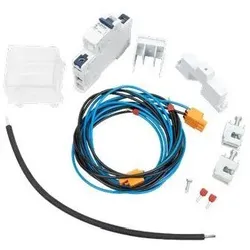
ALPHATEC Spannungsversorgung KommunikationSpannungsversorgung Kommunikation fertig in Verteilerschrank eingebaut bestehend aus: 1 Sammelschienenhalter für LS-Automat, 1 LS 1pol. 6A 25kA, 1 Glashaube plombierbar, 2 Sammelschienenklemme 16mm2, 2 Twinaderendhülsen, 1 kurzschlussfestes Kabel, 1 Kabelsatz mit 2x 3pol. Steckern60,15 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
ALPHATEC Spannungsversorgung KommunikationSpannungsversorgung Kommunikation fertig in Verteilerschrank eingebaut bestehend aus: 1 Sammelschienenhalter für LS-Automat, 1 LS 1pol. 6A 25kA, 1 Glashaube plombierbar, 2 Sammelschienenklemme 16mm2, 2 Twinaderendhülsen, 1 kurzschlussfestes Kabel, 1 Kabelsatz mit 2x 3pol. Steckern60,15 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
Schneider Electric Sendermodul, Kommunikation TM5SBET1Versorgungsspannung DC=24 VSpannungsart der Versorgungsspannung=DCAnzahl der HW-Schnittstellen sonstige=1Unterstützt Protokoll für EtherCAT=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=neinUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für IN...63,25 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Birkenbihl, Vera F.: Kommunikation und RhetorikKommunikation und Rhetorik , Die Kommunikations- und Rhetorik-Masterclass! Mit dem 30-Tage-Trainings-Programm von Vera F. Birkenbihl, der Meisterin des gehirn-gerechten Lernens, ist dein Erfolg garantiert. Dieses Buch ist nicht nur ein Leitfaden, sondern ein interaktives Seminar, das du bequem zu Hause absolvieren kannst. Praktische Übungen und Spiele: Erlebe eine Vielzahl von Aufgaben, die nicht nur effektiv, sondern auch unterhaltsam sind. Modulares Lernen: Passe das Training deinem eigenen Tempo an und wähle die Module aus, die für dich am relevantesten sind. Selbst- und Fremdeinschätzung: Nutze Fragebögen, um ein besseres Verständnis deiner eigenen Kommunikationsstärken und -schwächen zu erhalten. Dieses Trainingsprogramm wird deine Kommunikationsfähigkeiten nachhaltig verbessern. Vera F. Birkenbihl zeigt dir, wie du durch gezieltes Training und praktische Übungen dein volles Potenzial entfalten kannst. , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20241007, Produktform: Kartoniert, Autoren: Birkenbihl, Vera F., Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 164, Keyword: Analograffiti; Anonyme Massenmärkte; Denktechniken; Denktools; Denkwerkzeuge; Emotionale Intelligenz; Facharbeiter; Fragetechnik; Gehirn-Besitzer; Geniale Kreative; Industrie-Zeitalter; Informations-Zeitalter; KaWa; Kommunikation; Kopfarbeiter; Körpersprache; Lebenslanges Lernen; Rhetorik; Selbstlernprogramm; Seminar; Soziale Kompetenz; Spezialisten; Sprachgewalt; Sprechdenken; Tonfall; Wissens-Zeitalter; Wissensgesellschaft, Fachschema: Kommunikation (Mensch)~Rede (Anleitung)~Rhetorik (Anleitung)~Beziehung (psychologisch, sozial)~Beruf / Karriere~Karriere, Fachkategorie: Ratgeber: Karriere und Erfolg, Warengruppe: TB/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, Fachkategorie: Ratgeber: Familie und Partnerschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klarsicht Verlag, Verlag: Klarsicht Verlag, Verlag: Klarsicht Verlag, Produktverfügbarkeit: 02, Länge: 215, Breite: 148, Höhe: 11, Gewicht: 260, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Juristische RhetorikHandbuch Juristische Rhetorik , Über lange Zeit hat die Rechtsbetrachtung die rhetorische Perspektive ausgeblendet. Man verfolgte die Idee einer logisch-exakten, wissenschaftlich begründeten Rechtsfindung und befürchtete, der praxisbezogene Ansatz der Rhetorik führe in die Beliebigkeit. Neuere und neueste Untersuchungen zeigen jedoch, dass die Rhetorik seit der Antike mit relativer Verlässlichkeit die Gewinnung des Rechts und die Rechtslehre formiert hat.Rhetorische Muster bestimmten und bestimmen nicht nur die juristische Texterstellung und den Vortrag im Gerichtsprozess, die Argumentation und die Grundlagen der Ausbildung, sondern auch die sog. juristische Methode und Idee des Rechtsstreits: das Konzept, den anstehenden Konflikt formalisiert, klug und scharfsinnig über ein systematisiertes Begründen auszutragen. Das Handbuch Juristische Rhetorik bietet einen umfassenden Überblick zur Rechtsrhetorik und weiterführende Hinweise. , Kühlung > Auto-Tuning & -Styling , Erscheinungsjahr: 20241216, Titel der Reihe: Handbücher Rhetorik#4#, Redaktion: Schlieffen, Katharina Gräfin, Seitenzahl/Blattzahl: 620, Themenüberschrift: LANGUAGE ARTS & DISCIPLINES / Rhetoric, Keyword: Juristische Rhetorik; Juristische Topik; Legal Communication; Rechtswesen; Rhetoric of Law; Rhetorische Rechtstheorie, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Rede (Anleitung)~Rhetorik (Anleitung)~Bedeutung (semantisch) / Bedeutungslehre~Semantik~Literaturwissenschaft, Fachkategorie: Rechtswissenschaft, allgemein~Reden halten: Ratgeber~Literaturwissenschaft, allgemein, Warengruppe: HC/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 155, Höhe: 38, Gewicht: 1182, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.